中兴通讯三季报:利润大增之下,一场尚未结束的转型
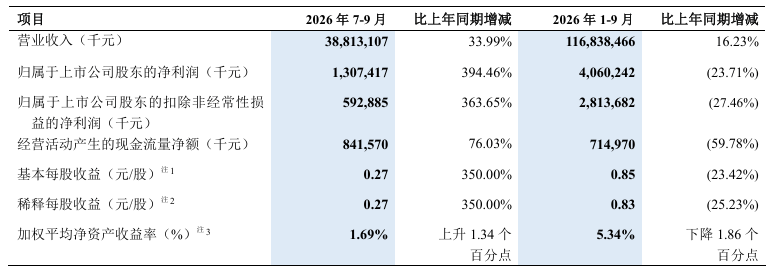
10月26日晚间,中兴通讯(000063.SZ)发布2026年第三季度报告。报告显示,公司单季归母净利润为13.07亿元,同比增长394.46%。
一年前的同一时间,情形几乎是一面镜子。2025年第三季度,中兴单季净利润仅为2.64亿元,同比下滑近88%,财报发布后,其港股股价一度大跌。
从深坑到业绩爆表,只用了一年。不过,如果只盯着这个增速,容易错过报表里更值得细看的部分:这份利润的成色如何,以及这家以通信设备起家的公司,正在变成什么样子。
▲来源:企业财报
394%背后:低基数与理财收益
先看表面。第三季度,中兴实现营业收入388.13亿元,同比增长33.99%,增速是近年少见的。
再看利润的构成。同一季度,扣除非经常性损益后的归母净利润为5.93亿元,非经常性损益则达到7.15亿元,后者超过了前者。其中大头是持有金融资产产生的公允价值变动与处置收益,约6.9亿元。
这与公司的资产配置有关。截至9月30日,中兴的交易性金融资产接近297亿元,较年初增加约70%。理财产品的浮盈计入当期利润,在市场行情较好的季度,会明显抬高报表数字;反过来,行情转向时,这部分收益同样可能回吐。
把时间拉长,图景则平缓得多。前三季度,公司归母净利润为40.60亿元,同比下降23.71%;扣非后为28.14亿元,同比下降27.46%。
因此,第三季度的大幅增长,一方面是去年同期基数过低,另一方面有理财收益的贡献。需要补充的是,扣非净利润在这一季度同比也有明显回升,说明主业的恢复是真实的,只是幅度没有394%所显示的那样陡峭。
增收不增利:客户结构的迁移
毛利率是这份财报里最需要留意的指标。
按报表数据测算,第三季度单季毛利率约为24.6%,去年同期约为25.9%。前三季度毛利率约为25.2%,去年同期则是30.6%。收入增长三成多,毛利率却下滑,是典型的“增收不增利”。
原因在于客户与产品结构的变化。长期以来,中兴的利润主要来自运营商网络业务:客户集中,产品高度定制,竞争者相对有限,毛利水平较高。
而运营商的投资节奏正在放缓。据公开资料,国内三大运营商的资本开支在2023年达到约3530亿元之后连续下降,2026年的计划合计约为2596亿元。需求收缩,传统主业的收入与毛利随之承压。
填补缺口的是算力业务。前三季度,中兴算力产品营收同比增长超过70%,占总营收的比重升至38%,去年同期为25%。其中,服务器及存储产品营收增长超过70%,数据中心产品增长近130%。
但这类业务的竞争格局与运营商业务截然不同。联想、浪潮、华为云、超聚变等厂商同在这一赛道,价格竞争激烈,毛利率明显偏低。以半年报为例,运营商网络业务毛利率为38.1%,政企业务仅为15.8%。高毛利业务占比下降,低毛利业务快速放量,整体毛利率因此被拉低。
▲图据视觉中国
现金变成了存货
资产负债表上的变化同样显著。
截至9月30日,中兴的货币资金为168.95亿元,较年初的337.51亿元减少近一半。前三季度经营活动现金流净额为7.15亿元,同比下降近六成。第三季度单季为8.42亿元,倒推可知,上半年的经营现金流为负,到第三季度才转正。
资金的主要去向是存货。存货从年初的470.17亿元增至736.35亿元,增加约266亿元;应付票据和应付账款合计也从约341亿元增至约542亿元。公司在报告中将原因归结为材料采购增加。简单说,是先赊购了大批原材料,等待它们转化为收入与回款。服务器类业务的特点正是如此:前期垫资大,回款周期长,备货规模越大,对资金的占用越明显。
不过,这并不意味着公司缺钱。货币资金加上理财产品、大额存单等,合计接近800亿元,只是资金的存放形式发生了变化。同期,公司回购了约10亿元的A股股票,也发行了短期债券、中期票据和约15亿元的永续债,资产负债率从上年末的约65%升至约68%。
在资金充裕与融资并行的背后,是一次明确的押注:这批备货能否顺利变现,以及能否以合理的价格变现。若进展顺利,将转化为后续季度的收入与利润;若不及预期,存货跌价与应收账款的风险则会浮现。
算力这碗饭的壁垒与考题
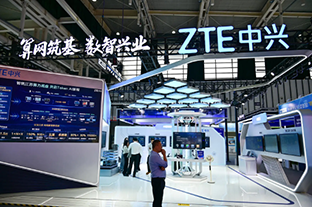
中兴进入算力领域,有其自身的基础。作为通信设备商,它在网络方面积累深厚。AI集群并不是GPU的简单堆叠,卡与卡之间如何高速互联、如何做到无损传输,直接影响训练效率。如果说服务器是算力的躯干,网络便是连接它们的血管。
据中兴披露,其OEX超节点单机柜最高支持128张GPU,可平滑扩展至1.6万卡,并配套400G、800G的无损网络。从芯片、整机到网络、软件,这套全栈布局,是它与纯服务器厂商拉开差距的地方。
但挑战同样具体。
其一,核心算力芯片的供给与生态,并不完全掌握在公司手中,上游的供货规模与价格,是外部变量。
其二,商业闭环尚未跑通。中兴在年报中也承认,智算业务的商业闭环仍处于培育期。当下的服务器采购带有一定的抢跑色彩,这些算力最终能否被充分使用并产生收益,客户自身也有待验证。一旦客户的投资趋于谨慎,回款节奏会随之受到影响。
其三,毛利率的修复。仅靠整机销售难以改变低毛利的局面,需要向网络、软件和解决方案等附加值更高的环节延伸。
【结语】
综合来看,这份财报很难用“反转”来简单概括。一方面,利润的大幅反弹中,包含了相当比例的理财浮盈;另一方面,营收创下同期新高,国内与国际市场均实现增长,主业也确实在回暖。
较为准确的描述是:中兴正处在转型的阵痛期,且最疼的阶段或许正在过去,但转型的结果尚未揭晓。
接下来,有三件事值得持续观察:第一,毛利率能否企稳,第三季度的24.6%是否已是低点;第二,存货与现金流的变化,增加的备货何时转化为回款;第三,算力收入中,硬件销售与网络、解决方案的比例是否发生改变。
答案,要留待后续几个季度的报表来回答。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
红星资本局智慧财报工作室 刘谧 周怡